
豊島逸夫の手帖
Page4377
米10年債5%超え、金への影響は
2026年9月15日
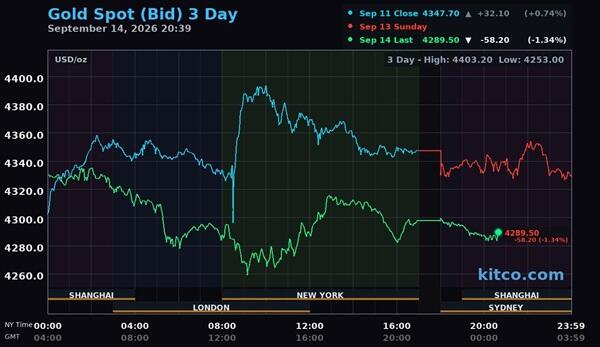
9月11日付けの本欄にこう書いた。
この金価格の下落を下値で支えたのが、中銀の買い以外にも米財政不安問題である。
ベッセント財務長官が米長期債バイバックを実施したが、60億ドルとしていた最大規模を下回った。
その結果、長期金利の指標となる10年債利回りは4.96%と2023年10月以来の高水準。5%の大台が視野に入る。いよいよ米国債の信頼性が更に失われる現象だ。
引用終わり
かねてから、米国長期金利の危険水域として意識されていた5%の大台がいよいよ現実となった。
直接の引き金はフーシ派問題など中東情勢悪化による原油一段高だが、ベッセント財務長官の債券市場介入が空振りに終わったことも米国財政不安に拍車をかけた。
加えて、AI関連企業の巨額社債発行が米国債へのマネー流入を追い出す(crowding out)展開となり、米国債の買い手は益々減ってゆく。
かくして、昨晩のNY市場は5%の数字ばかりが市場の話題となった。
金市場でも当然強く意識されたが、4300ドルを割り込む程度で下げは限定的だ。
結局5%の要因である財政不安が買い要因となり、下げのモメンタムのクッション役となっているのだ。
この流れでいくと、今日と明日開催される9月FOMCで利上げが決定されても当面の反応は限定的となろう。
仮に政策金利据え置きとでもなれば、インフレ対応が後手に回る、所謂behind the curveが懸念され、金は反騰しよう。
FOMCについて筆者の注目は「ウォーシュ議長とトランプ大統領の蜜月期間いつまで」に尽きる。
総じて、経済政策要因としては金融政策より財政政策が勝る展開となりそう。
金価格の新たな展開は中間選挙直前の10月くらいか。